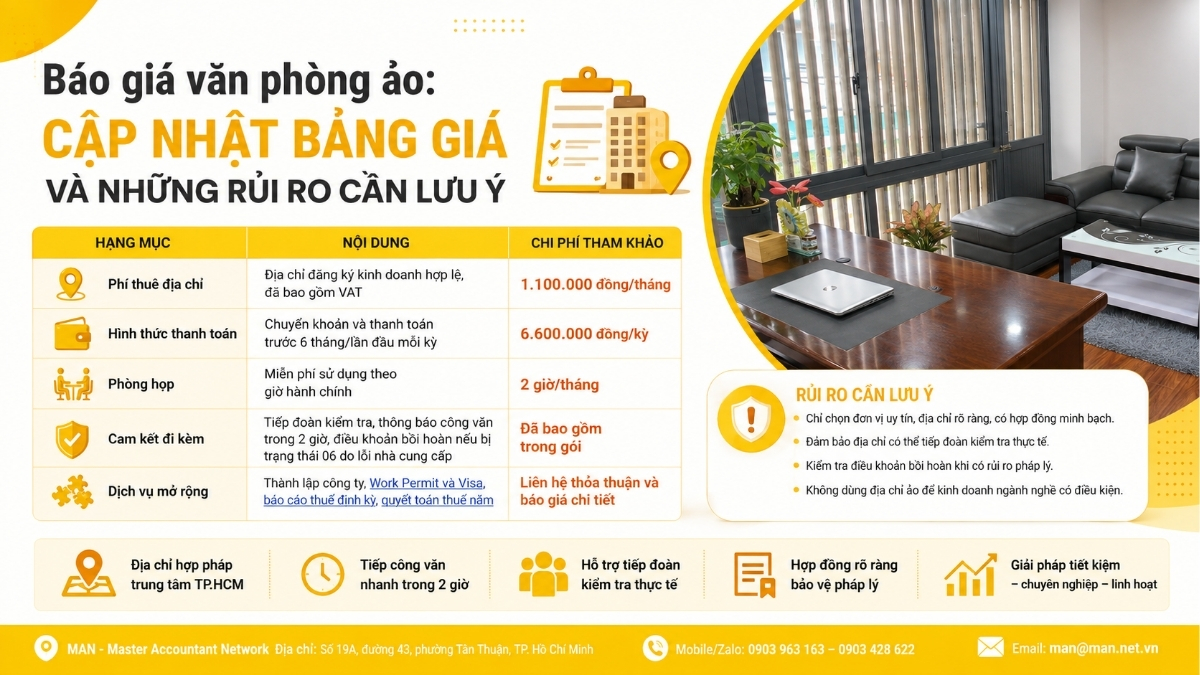
Chi phí thuê văn phòng ảo có được tính vào chi phí hợp lý là câu hỏi xuất hiện dày đặc trong các nhóm nghề kế toán từ cuối năm 2025, thời điểm Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực. Nghị định hạ ngưỡng bắt buộc thanh toán không dùng tiền mặt từ 20 triệu đồng xuống còn 5 triệu đồng mỗi lần chi. Cùng lúc, việc bỏ thuế khoán từ 01/01/2026 đang đẩy một phần trong khoảng 3.6 triệu hộ kinh doanh cả nước lên mô hình doanh nghiệp, kéo theo nhu cầu lớn về địa chỉ đăng ký kinh doanh hợp lệ.
Câu trả lời ngắn gọn: khoản chi này được trừ, nhưng không mặc nhiên được trừ. Một hợp đồng văn phòng ảo 1.1 triệu đồng mỗi tháng tương đương 13.2 triệu đồng một năm. Nếu bị cơ quan thuế loại toàn bộ, doanh nghiệp mất khoảng 2.4 triệu đồng thuế TNDN cộng 1.2 triệu đồng thuế GTGT không được khấu trừ, chưa kể tiền chậm nộp và tiền phạt. Bài viết này bóc tách từng điều kiện, từng chứng từ và từng tình huống bị loại chi phí trên thực tế.
Chi phí thuê văn phòng ảo có được tính vào chi phí hợp lý theo quy định mới nhất?
Trước khi bàn tới hồ sơ, cần thống nhất một điểm: pháp luật thuế hiện hành không có danh mục liệt kê những khoản chi được trừ. Cách tiếp cận là loại trừ, tức là mọi khoản chi đều được trừ trừ khi rơi vào danh mục không được trừ. Dịch vụ văn phòng ảo không nằm trong danh mục cấm.
Ba điều kiện luật yêu cầu là gì?
Theo khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, một khoản chi được trừ khi hội đủ ba điều kiện:
- Thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Có đủ hóa đơn, chứng từ hợp pháp theo quy định.
- Có chứng từ thanh toán không dùng tiền mặt với mỗi lần mua hàng hóa, dịch vụ và các khoản thanh toán khác từ 5 triệu đồng trở lên.
Điểm cần chú ý là mốc 5 triệu đồng đã bao gồm thuế GTGT, và mốc này thay thế mốc 20 triệu đồng quen thuộc trước đây. Thông tư 20/2026/TT-BTC tiếp tục chuẩn hóa bộ hồ sơ cho từng nhóm chi phí đặc thù, áp dụng cho kỳ tính thuế từ ngày 12/03/2026.
Vì sao dịch vụ văn phòng ảo thỏa mãn điều kiện liên quan đến hoạt động kinh doanh?
Địa chỉ trụ sở là thông tin bắt buộc trên Giấy chứng nhận đăng ký doanh nghiệp. Không có trụ sở thì không thành lập công ty được, không đăng ký được hóa đơn điện tử, không mở được tài khoản ngân hàng.
Một khoản chi mà thiếu nó thì doanh nghiệp không tồn tại về mặt pháp lý thì không thể bị coi là không phục vụ kinh doanh. Đây là lập luận mà kế toán doanh nghiệp có thể trình bày thẳng với đoàn kiểm tra, kèm bản sao Giấy chứng nhận đăng ký doanh nghiệp có ghi đúng địa chỉ đang thuê.
Thuê văn phòng ảo có phải là hành vi bị cấm không?
Không. Luật Doanh nghiệp không cấm nhiều doanh nghiệp cùng đăng ký tại một địa chỉ, cũng không yêu cầu doanh nghiệp phải sở hữu mặt bằng. Điều luật cấm là dùng căn hộ chung cư làm trụ sở kinh doanh.
Chính vì vậy, với chủ shop online đang sống trong chung cư, văn phòng ảo không phải một lựa chọn tiết kiệm mà là lựa chọn duy nhất còn lại về mặt pháp lý. Chi phí phát sinh từ nhu cầu bắt buộc này hoàn toàn hợp lệ khi quyết toán thuế.
Hồ sơ cần chuẩn bị gồm những gì để không bị loại chi phí?
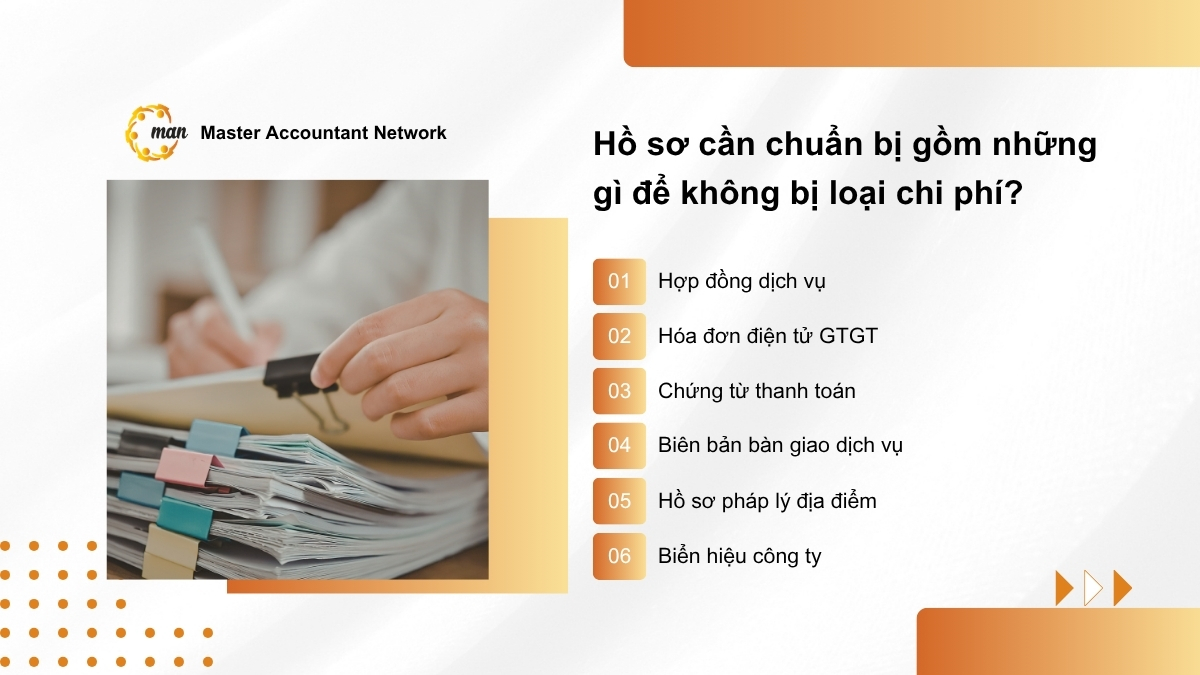
Phần lớn các trường hợp bị loại chi phí không đến từ bản chất dịch vụ, mà đến từ hồ sơ thiếu. Bảng dưới đây là bộ chứng từ tối thiểu mà kế toán nên lưu ngay trong tháng đầu tiên, thay vì đợi tới kỳ báo cáo thuế cuối năm.
| Loại chứng từ | Yêu cầu cụ thể | Ghi chú rủi ro |
| Hợp đồng dịch vụ | Đứng tên doanh nghiệp, có mã số thuế, ghi rõ địa chỉ cho thuê, thời hạn, phạm vi dịch vụ | Hợp đồng đứng tên cá nhân giám đốc là lỗi phổ biến nhất và bị loại chi phí |
| Hóa đơn điện tử GTGT | Do bên cho thuê phát hành, đúng kỳ, đúng tên và mã số thuế bên mua | Hóa đơn bán hàng của hộ kinh doanh không có dòng thuế để khấu trừ |
| Chứng từ thanh toán | Ủy nhiệm chi hoặc sao kê chuyển khoản từ tài khoản doanh nghiệp | Từ 5 triệu đồng trở lên bắt buộc chuyển khoản |
| Biên bản bàn giao dịch vụ | Xác nhận địa chỉ, biển hiệu, dịch vụ nhận thư đã được cung cấp | Là bằng chứng chuyển khoản chi thực tế phát sinh, không phải hợp đồng khống |
| Hồ sơ pháp lý địa điểm | Giấy tờ chứng minh bên cho thuê có quyền sử dụng hợp pháp mặt bằng | Cần khi cơ quan thuế xác minh trụ sở |
| Biển hiệu công ty | Bảng tên doanh nghiệp gắn tại địa chỉ đăng ký | Vô hiệu hóa nghi ngờ “địa chỉ ma” |
Thanh toán tiền mặt cho văn phòng ảo có bị loại chi phí không?
Đây là bẫy lớn nhất sau khi Nghị định 320/2025/NĐ-CP có hiệu lực. Nhiều doanh nghiệp vẫn giữ thói quen trả tiền mặt vì phí thuê mỗi tháng chỉ khoảng một triệu đồng, thấp hơn ngưỡng 5 triệu đồng.
Vấn đề nằm ở cách các nhà cung cấp thu tiền. Phần lớn hợp đồng văn phòng ảo trọn gói yêu cầu trả trước 6 tháng hoặc 12 tháng. Với mức 1.1 triệu đồng mỗi tháng, một lần thanh toán 6 tháng là 6.6 triệu đồng, đã vượt ngưỡng và bắt buộc phải chuyển khoản.
Trường hợp mua dịch vụ của cùng một người bán, mỗi lần dưới 5 triệu đồng nhưng nhiều lần trong cùng một ngày có tổng giá trị từ 5 triệu đồng trở lên, khoản chi vẫn chỉ được trừ nếu thanh toán không dùng tiền mặt. Tách nhỏ hóa đơn không còn tác dụng.
Ví dụ thực tế: Một công ty TNHH thương mại điện tử trả 6.6 triệu đồng tiền mặt cho gói văn phòng ảo nửa năm, lấy đủ hóa đơn điện tử. Khi quyết toán thuế, toàn bộ 6 triệu đồng chi phí bị loại và 600 nghìn đồng thuế GTGT không được khấu trừ, chỉ vì thiếu một tờ ủy nhiệm chi.
Thuế GTGT đầu vào của dịch vụ văn phòng ảo có được khấu trừ không?
Được, và điều kiện gần như trùng khớp với điều kiện của thuế TNDN. Doanh nghiệp cần hóa đơn GTGT hợp pháp mang đúng tên và mã số thuế của mình, kèm chứng từ thanh toán không dùng tiền mặt theo pháp luật về thuế GTGT.
Điều kiện tiên quyết nằm ở phía nhà cung cấp: Bên cho thuê phải là tổ chức nộp thuế theo phương pháp khấu trừ. Nếu bên cho thuê là hộ kinh doanh hoặc cá nhân, họ chỉ xuất được hóa đơn bán hàng, không có dòng thuế GTGT để bên mua khấu trừ.
Khoản thuế GTGT đầu vào không được khấu trừ trong trường hợp này vẫn có thể tính vào chi phí được trừ khi tính thuế TNDN, nhưng doanh nghiệp đã mất đứt phần tiền lẽ ra được cấn trừ. Đây là lý do nên kiểm tra tư cách pháp lý của bên cho thuê trước khi ký, không phải sau khi nhận hóa đơn.
Trường hợp nào chi phí thuê văn phòng ảo bị loại?
Danh sách dưới đây tổng hợp từ thực tiễn tư vấn pháp lý doanh nghiệp và các cuộc thanh tra, kiểm tra thuế:
- Hợp đồng đứng tên cá nhân người đại diện thay vì đứng tên pháp nhân.
- Bên cho thuê không xuất hóa đơn hoặc chỉ xuất hóa đơn bán hàng thông thường.
- Thanh toán tiền mặt cho khoản chi từ 5 triệu đồng trở lên.
- Địa chỉ ghi trên hợp đồng khác với địa chỉ trên Giấy chứng nhận đăng ký doanh nghiệp.
- Nhà cung cấp bị đưa vào diện rủi ro cao về thuế hoặc bỏ địa chỉ kinh doanh, khiến hóa đơn đầu vào bị nghi ngờ.
- Doanh nghiệp không chứng minh được dịch vụ thực tế đã được cung cấp.
Ba trường hợp đầu là lỗi của bên mua, có thể tự sửa. Ba trường hợp sau là rủi ro đến từ nhà cung cấp, và doanh nghiệp gần như không có công cụ khắc phục sau khi sự việc xảy ra.
Rủi ro pháp lý và thuế thực tế tại Việt Nam là gì?
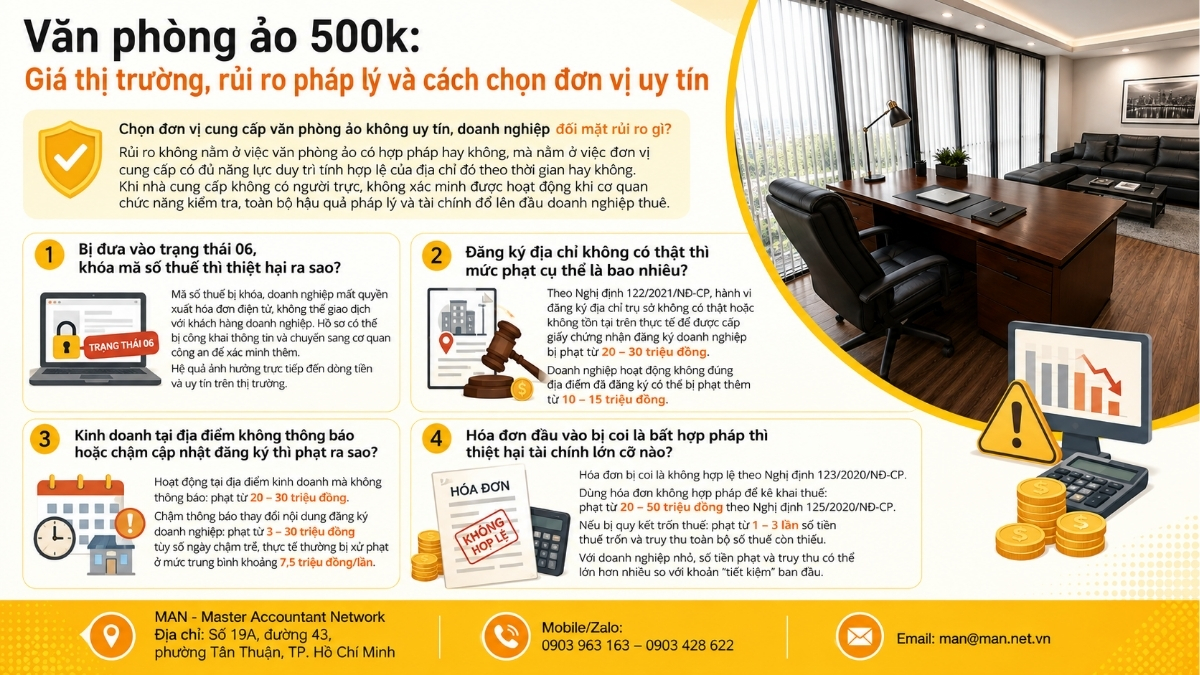
Rủi ro bị khóa mã số thuế do không xác minh được địa chỉ
Đây là rủi ro nghiêm trọng nhất, và nó lớn hơn nhiều so với việc bị loại vài triệu đồng chi phí. Chuỗi hệ quả diễn ra theo trình tự quen thuộc: cơ quan thuế xuống xác minh trụ sở, không gặp ai, không thấy biển tên, không ai xác nhận. Doanh nghiệp bị đưa vào trạng thái 06, không hoạt động tại địa chỉ đã đăng ký.
Sau đó là khóa mã số thuế, mất quyền xuất hóa đơn điện tử, không thu được tiền của khách hàng, bị công khai thông tin trên cổng thông tin ngành thuế. Người đại diện theo pháp luật cũng bị liên đới trong các thủ tục sau này.
Rủi ro hóa đơn đầu vào từ địa chỉ dùng chung
Pháp luật không giới hạn số doanh nghiệp đăng ký cùng một địa chỉ. Mặt trái là chỉ cần vài công ty ma hoặc công ty mua bán hóa đơn cùng đăng ký tại địa chỉ đó, toàn bộ doanh nghiệp còn lại sẽ bị rà soát khi cơ quan thuế khoanh vùng rủi ro.
Hậu quả không dừng ở phiền hà thủ tục. Hóa đơn đầu vào của doanh nghiệp có thể bị đặt dấu hỏi, kỳ quyết toán thuế kéo dài, và trong trường hợp xấu, chi phí bị loại hàng loạt.
Khi thuê bất cứ đơn vị nào, doanh nghiệp nên chủ động hỏi nhà cung cấp ba câu trước khi ký: hiện có bao nhiêu doanh nghiệp đăng ký tại địa chỉ này, quy trình sàng lọc khách ra sao, và đã có trường hợp nào bị trạng thái 06 tại địa chỉ này chưa. Một nhà cung cấp nghiêm túc sẽ trả lời được cả ba.
Rủi ro khi thay đổi đăng ký kinh doanh
Đổi địa chỉ trụ sở không phải một thủ tục nhỏ. Doanh nghiệp phải làm hồ sơ thay đổi nội dung đăng ký kinh doanh, thông báo với cơ quan thuế, cập nhật thông tin hóa đơn điện tử, chữ ký số, tài khoản ngân hàng, hợp đồng đang có hiệu lực và bảo hiểm xã hội.
Nếu chuyển sang địa bàn do cơ quan thuế khác quản lý, thủ tục còn phức tạp hơn và thường kéo theo một đợt rà soát nghĩa vụ thuế. Trong giai đoạn chuyển tiếp, việc phát hành hóa đơn ghi sai địa chỉ là lỗi rất dễ mắc, và hóa đơn sai thông tin thì bên mua có nguy cơ bị loại chi phí.
Bài học thực tế: Một doanh nghiệp khởi nghiệp chọn gói địa chỉ giá 300 nghìn đồng mỗi tháng, sau tám tháng nhà cung cấp ngừng hoạt động. Công ty phải làm thủ tục thay đổi trụ sở gấp, chi phí thực tế cho hồ sơ, con dấu, cập nhật hóa đơn điện tử và thời gian gián đoạn. Trước khi ra quyết định, hãy cân nhắc tìm đơn vị uy tín, chuyên nghiệp để tránh những rủi ro đáng tiếc có thể xảy ra.
Chi phí thuê văn phòng ảo có được tính vào chi phí hợp lý với công ty mới thành lập?
Có, kể cả khi khoản chi phát sinh trước ngày doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp. Điều kiện là hợp đồng và hóa đơn phải thể hiện rõ khoản chi phục vụ cho việc thành lập công ty, và doanh nghiệp có văn bản ủy quyền hợp lệ cho cá nhân đã thanh toán thay.
Với công ty TNHH và công ty cổ phần mới hoạt động, đây là nhóm chi phí nên được đưa vào sổ sách ngay từ tháng đầu. Lý do, doanh nghiệp có doanh thu năm không quá 3 tỷ đồng đang áp dụng thuế suất TNDN 15%, mức 17% cho doanh thu từ 3 tỷ đến dưới 50 tỷ đồng, nên mỗi đồng chi phí được ghi nhận đúng đều có giá trị.
Với nhóm startup và doanh nghiệp khởi nghiệp thường xuyên gọi vốn, còn một lý do nữa. Hồ sơ chi phí sạch từ năm đầu tiên là thứ nhà đầu tư và đơn vị kiểm toán soi kỹ nhất trong quá trình thẩm định, và đây là loại vấn đề không thể sửa hồi tố.
Bảng giá dịch vụ văn phòng ảo tham khảo
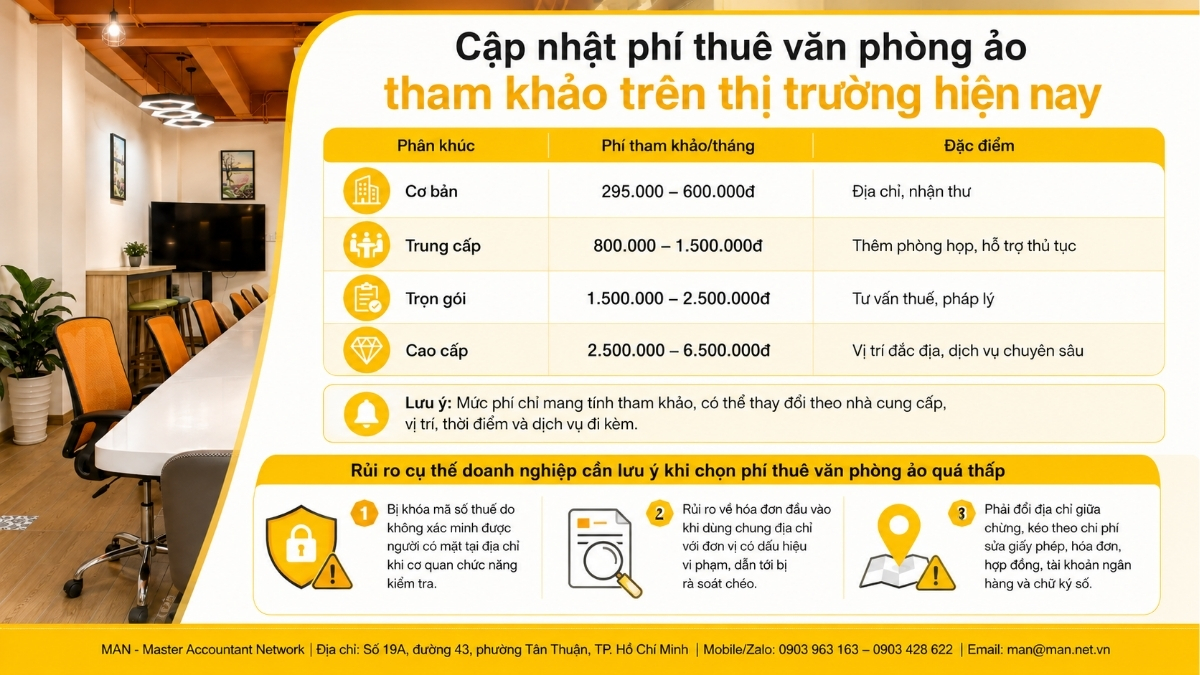
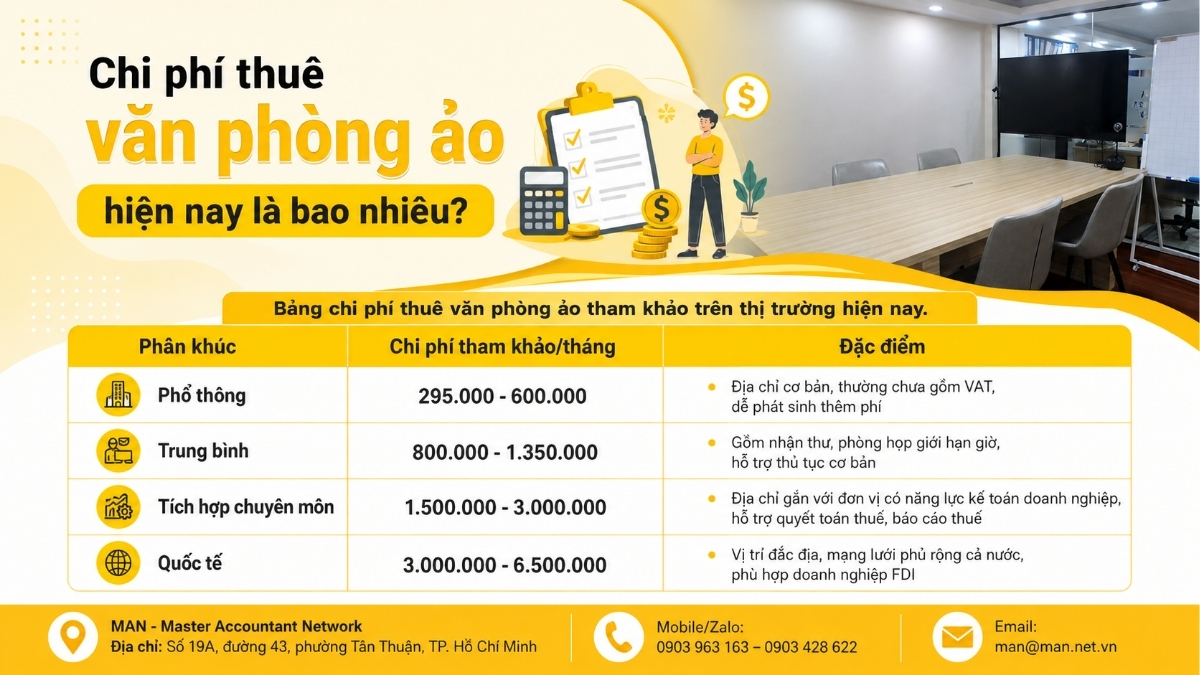
Mặt bằng giá thị trường TP.HCM hiện trải rộng, từ khoảng 300 nghìn đồng đến hơn 2 triệu đồng mỗi tháng. Khoảng chênh lệch này không phản ánh diện tích, mà phản ánh mức độ nhà cung cấp chịu trách nhiệm thay doanh nghiệp về mặt pháp lý.
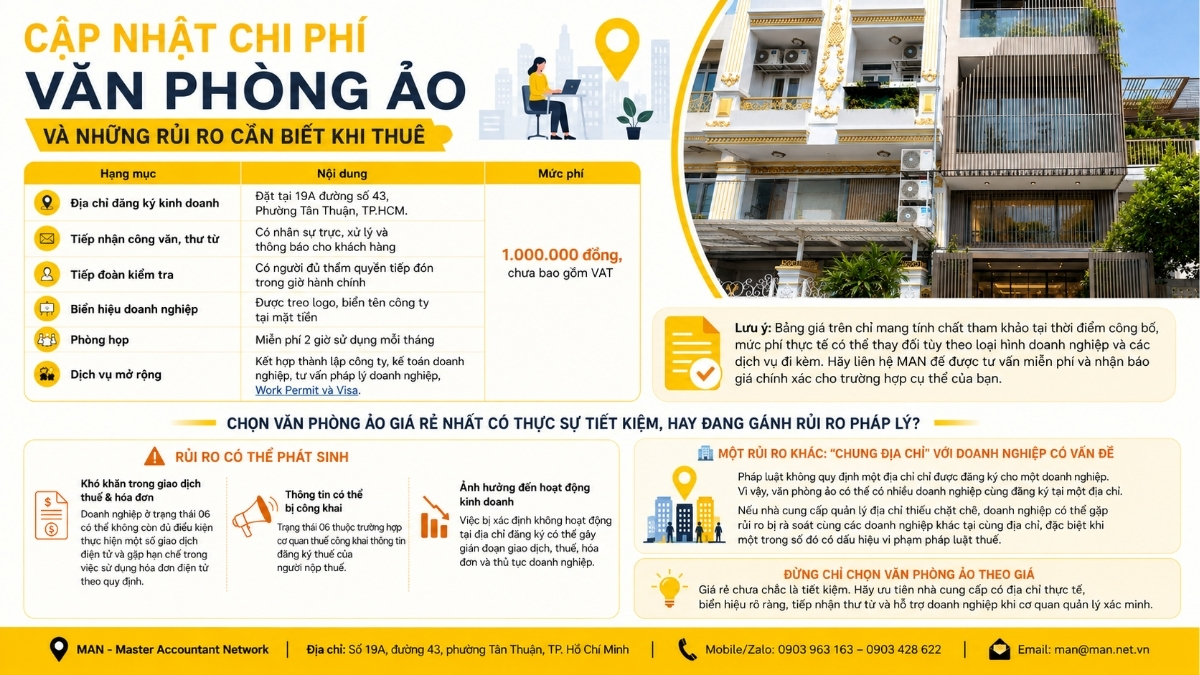
| Gói dịch vụ | Giá tham khảo | Hạng mục |
| Văn phòng ảo trọn gói | 1.000.000 VNĐ/tháng, chưa bao gồm VAT | Địa chỉ đăng ký kinh doanh, treo logo và bảng hiệu doanh nghiệp tại mặt tiền, nhận và thông báo thư từ, công văn, hỗ trợ tiếp đoàn kiểm tra, 2 giờ phòng họp mỗi tháng |
| Combo thành lập công ty và văn phòng ảo | Liên hệ báo giá chi tiết | Tư vấn loại hình, soạn hồ sơ, đăng ký doanh nghiệp, khắc dấu, chữ ký số, hóa đơn điện tử, kèm địa chỉ trụ sở |
| Combo văn phòng ảo + kế toán | Toàn bộ gói văn phòng ảo, kèm dịch vụ kế toán, báo cáo thuế định kỳ và hỗ trợ quyết toán thuế cuối năm | |
| Dịch vụ chuyên sâu | Kiểm toán báo cáo tài chính, báo cáo giao dịch liên kết, giấy phép lao động, visa, giấy chứng nhận đầu tư |
Lưu ý: Bảng giá trên chỉ mang tính chất tham khảo và có thể thay đổi theo quy mô, ngành nghề cũng như phạm vi dịch vụ thực tế. Hãy liên hệ MAN để được tư vấn miễn phí và nhận báo giá chính xác cho trường hợp của doanh nghiệp bạn.
Làm sao chọn nhà cung cấp để không bị loại chi phí?
Cụ thể:
- Bên cho thuê là pháp nhân, xuất được hóa đơn điện tử GTGT, không phải hộ kinh doanh.
- Có bằng chứng quyền sử dụng hợp pháp mặt bằng, sẵn sàng cung cấp bản sao khi cần.
- Cam kết bằng văn bản về việc gắn biển hiệu doanh nghiệp và tiếp đoàn kiểm tra.
- Có quy trình sàng lọc khách hàng và trả lời được số lượng doanh nghiệp đang đăng ký tại địa chỉ.
- Có năng lực chuyên môn về thuế và kế toán, không chỉ cho thuê chỗ ngồi.
Kết luận
Nhìn từ góc độ tài chính, văn phòng ảo là khoản chi nhỏ nhưng gánh một chức năng lớn: giữ cho doanh nghiệp tồn tại hợp lệ về mặt pháp lý trong giai đoạn chưa đủ nguồn lực thuê mặt bằng thật. Khi hồ sơ được chuẩn hóa ngay từ hợp đồng đầu tiên, khoản chi này vừa được trừ khi tính thuế TNDN, vừa cho phép khấu trừ thuế GTGT đầu vào, vừa loại bỏ nguy cơ bị khóa mã số thuế. Ngược lại, chọn nhà cung cấp chỉ dựa trên giá thấp nhất thường đẩy toàn bộ rủi ro về phía doanh nghiệp, và cái giá phải trả không nằm ở tiền thuê hàng tháng.
MAN – Master Accountant Network hoạt động từ năm 1995 trong lĩnh vực kiểm toán và tư vấn thuế, phục vụ doanh nghiệp FDI, ngân hàng và tổng thầu xây dựng. Khác biệt của gói văn phòng ảo trọn gói tại MAN nằm ở chỗ địa chỉ cho thuê nằm bên trong văn phòng làm việc thật của một hãng nghề, nên khi cơ quan thuế xuống xác minh trụ sở, người tiếp đoàn là người hiểu hồ sơ. Đi kèm là dịch vụ thành lập công ty, kế toán doanh nghiệp, báo cáo thuế và quyết toán thuế trong cùng một đầu mối, theo tinh thần làm đúng ngay từ đầu.
Liên hệ MAN – Master Accountant Network để nhận bảng giá chi tiết theo đúng ngành nghề và quy mô doanh nghiệp của bạn.
Hệ sinh thái tại MAN – Master Accountant Network
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0868 300 107
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về chi phí thuê văn phòng ảo có được tính vào chi phí hợp lý
Chi phí thuê văn phòng ảo có được tính vào chi phí hợp lý khi doanh nghiệp chưa phát sinh doanh thu không?
Có. Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP đã nới nguyên tắc tương ứng doanh thu, nên một khoản chi phục vụ hoạt động kinh doanh vẫn được ghi nhận dù kỳ đó chưa có doanh thu. Doanh nghiệp mới thành lập thường lỗ trong năm đầu, và phần lỗ này được chuyển sang các năm sau theo quy định. Điều quan trọng vẫn là đủ hợp đồng, hóa đơn điện tử hợp pháp và chứng từ chuyển khoản. Kế toán nên hạch toán đều đặn theo tháng thay vì dồn một lần vào cuối năm, vì hạch toán dồn dễ bị đặt câu hỏi về thời điểm ghi nhận.
Trả trước 12 tháng thì hạch toán một lần hay phân bổ?
Phân bổ. Khoản trả trước cho nhiều kỳ được ghi nhận vào chi phí trả trước và phân bổ dần theo thời gian sử dụng dịch vụ, thường là phân bổ đều theo tháng tương ứng với thời hạn hợp đồng. Cách làm này đảm bảo nguyên tắc phù hợp giữa doanh thu và chi phí trong từng kỳ kế toán, đồng thời tránh tình trạng chi phí năm nay bị đội lên bất thường rồi năm sau trống. Hóa đơn vẫn được xuất một lần cho toàn bộ giá trị hợp đồng, và việc phân bổ được thể hiện trên sổ sách kế toán doanh nghiệp, không ảnh hưởng đến quyền khấu trừ thuế GTGT đầu vào.
Nhiều công ty cùng đăng ký một địa chỉ thì chi phí có bị loại không?
Không. Pháp luật hiện hành không giới hạn số doanh nghiệp đăng ký tại cùng một địa chỉ, nên riêng việc dùng chung địa chỉ không phải căn cứ để loại chi phí. Rủi ro thực tế nằm ở chỗ khác: nếu tại địa chỉ đó có doanh nghiệp bị xác định bỏ trốn hoặc mua bán hóa đơn, cơ quan thuế sẽ mở rộng rà soát sang các doanh nghiệp còn lại. Vì vậy tiêu chí cần quan tâm không phải số lượng, mà là nhà cung cấp có sàng lọc khách hàng hay không và có sẵn sàng công khai thông tin đó hay không.
Hợp đồng thuê đứng tên giám đốc thì có được đưa vào chi phí công ty không?
Không được, trừ khi có văn bản ủy quyền hợp lệ và hóa đơn vẫn xuất cho pháp nhân. Nguyên tắc là chi phí của doanh nghiệp phải gắn với giao dịch của doanh nghiệp, thể hiện trên hợp đồng, hóa đơn và chứng từ thanh toán đều mang tên cùng mã số thuế của công ty. Đây là lỗi rất phổ biến ở giai đoạn mới thành lập, khi giám đốc dùng tài khoản cá nhân để thanh toán cho nhanh. Cách xử lý an toàn là ký lại hợp đồng đứng tên công ty, đề nghị bên cho thuê xuất lại hóa đơn đúng đối tượng và thanh toán từ tài khoản doanh nghiệp.
Đang dùng văn phòng ảo mà bị đưa vào trạng thái 06 thì xử lý thế nào?
Việc đầu tiên là liên hệ ngay cơ quan thuế quản lý để nắm rõ căn cứ và thời điểm ban hành thông báo, sau đó phối hợp với nhà cung cấp để lập biên bản xác nhận doanh nghiệp vẫn hoạt động tại địa chỉ, kèm ảnh biển hiệu và hồ sơ pháp lý mặt bằng. Doanh nghiệp nộp văn bản giải trình đề nghị khôi phục mã số thuế, đồng thời hoàn thành các tờ khai còn thiếu nếu có. Thời gian xử lý phụ thuộc mức độ hợp tác của nhà cung cấp, nên điều khoản cam kết hỗ trợ trong hợp đồng có giá trị thực tế rất lớn ở tình huống này.